Masuk / Daftar

Masuk / Daftar


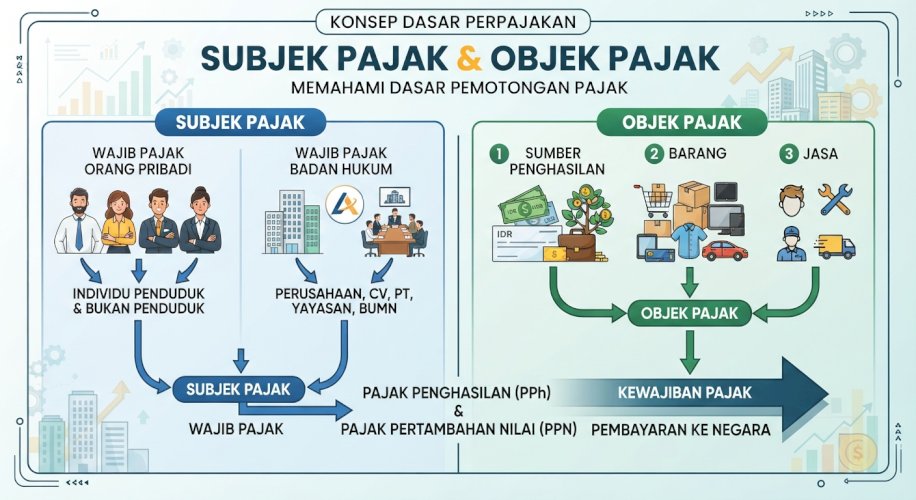
Dalam sistem perpajakan, subjek dan objek pajak adalah dua konsep dasar yang harus dipahami untuk mengetahui bagaimana suatu kewajiban pajak muncul. Subjek pajak berkaitan dengan pihak yang dapat dikenai pajak, sementara objek pajak berkaitan dengan penghasilan, transaksi, atau kepemilikan yang menjadi dasar pengenaan pajak. Keduanya berperan penting dalam menentukan siapa yang wajib memenuhi kewajiban perpajakan dan atas hal apa pajak tersebut dikenakan. Nah, siapa dan apa saja yang dikenakan pajak? Yuk kita bahas dalam artikel ini!
Apa itu Subjek Pajak?
Subjek pajak merupakan orang pribadi atau badan yang menurut ketentuan perundang-undangan dapat dikenai pajak. Dalam konteks Pajak Penghasilan (PPh), pengaturan mengenai subjek pajak terdapat dalam Pasal 2 Undang-Undang Pajak Penghasilan sebagaimana telah mengalami beberapa perubahan, termasuk melalui Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP). Secara umum, subjek PPh mencakup orang pribadi, warisan yang belum terbagi sebagai satu kesatuan menggantikan yang berhak, badan, dan bentuk usaha tetap (BUT). Subjek pajak juga dibedakan menjadi subjek pajak dalam negeri dan subjek pajak luar negeri. Perbedaan ini berkaitan dengan tempat tinggal, keberadaan, dan sumber penghasilan yang diterima.
Orang yang bertempat tinggal di Indonesia dapat menjadi subjek pajak dalam negeri, sedangkan perusahaan asing yang menjalankan kegiatan usaha melalui BUT di Indonesia dapat menjadi subjek pajak luar negeri. Menjadi subjek pajak tidak selalu berarti seseorang atau badan secara otomatis diwajibkan untuk membayar pajak. Kewajiban membayar pajak tergantung pada terpenuhi atau tidaknya ketentuan mengenai objek pajak, penghasilan, batasan tertentu, dan ketentuan perpajakan lainnya.
Jenis-Jenis Subjek Pajak
Berdasarkan ketentuan perpajakan, subjek PPh dibagi menjadi dua kelompok utama:
1. Subjek Pajak Dalam Negeri (SPDN), yaitu orang pribadi yang bertempat tinggal di Indonesia, berada di Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan, atau berada di Indonesia dalam suatu tahun pajak dan mempunyai niat untuk bertempat tinggal di Indonesia. Selain itu, badan yang didirikan atau berkedudukan di Indonesia dan warisan yang belum terbagi juga termasuk dalam kelompok ini.
2. Subjek Pajak Luar Negeri (SPLN), yaitu orang pribadi yang tidak bertempat tinggal di Indonesia atau warga negara asing yang berada di Indonesia tidak lebih dari 183 hari dalam jangka waktu 12 bulan, serta badan yang tidak didirikan dan tidak bertempat kedudukan di Indonesia, tetapi menjalankan usaha atau melakukan kegiatan melalui BUT di Indonesia atau menerima penghasilan dari Indonesia tanpa melalui BUT.
Perbedaan status tersebut berpengaruh pada cakupan penghasilan yang dikenai pajak. Subjek pajak dalam negeri pada prinsipnya dikenai PPh atas penghasilan dari Indonesia maupun luar Indonesia (worldwide income), sementara subjek pajak luar negeri dikenai PPh atas penghasilan yang berasal dari Indonesia sesuai ketentuan yang berlaku. Penentuan status ini juga perlu memperhatikan ketentuan persetujuan penghindaran pajak berganda (P3B) jika Wajib Pajak merupakan penduduk negara yang mempunyai perjanjian pajak dengan Indonesia.
Sebagai perkembangan terbaru, Direktorat Jenderal Pajak menerbitkan PER-23/PJ/2025 tentang Penentuan Subjek Pajak Dalam Negeri dan Subjek Pajak Luar Negeri. Peraturan ini memperbarui pedoman penentuan status subjek pajak agar lebih sesuai dengan ketentuan perpajakan yang berlaku, termasuk untuk orang pribadi warga negara Indonesia maupun warga negara asing.
Apa itu Objek Pajak?
Objek pajak adalah segala sesuatu yang menurut peraturan perundang-undangan dapat dikenai pajak. Dalam Pajak Penghasilan, objek pajak utamanya adalah penghasilan. Berdasarkan Pasal 4 ayat (1) UU PPh, penghasilan didefinisikan sebagai setiap tambahan kemampuan ekonomis yang diterima atau diperoleh Wajib Pajak, baik yang berasal dari Indonesia maupun luar Indonesia, yang dapat digunakan untuk konsumsi atau menambah kekayaan Wajib Pajak, dengan nama dan dalam bentuk apa pun.
Pengertian tersebut menunjukkan bahwa objek PPh tidak terbatas pada gaji atau pendapatan dari pekerjaan. Berbagai bentuk tambahan kemampuan ekonomis lainnya juga dapat menjadi objek pajak, seperti:
Misalnya, seorang karyawan yang mendapat gaji setiap bulan mempunyai penghasilan yang termasuk objek PPh. Pengusaha yang mendapat keuntungan dari kegiatan usahanya dan pemilik properti yang mendapat pendapatan sewa, pada prinsipnya mereka mendapat penghasilan yang dapat dikenai pajak. Tetapi, pengenaan pajak tetap harus memperhatikan ketentuan khusus, fasilitas perpajakan, dan pengecualian yang diatur dalam undang-undang.
Objek Pajak dan Bukan Objek Pajak
Tidak semua tambahan kekayaan atau penerimaan yang diterima Wajib Pajak otomatis dikenai PPh. UU PPh juga mengatur beberapa jenis penerimaan yang dikecualikan dari objek pajak sebagaimana tercantum dalam Pasal 4 ayat (3). Misalnya, bantuan atau sumbangan tertentu, termasuk zakat atau sumbangan keagamaan yang sifatnya wajib dan memenuhi persyaratan, hibah tertentu, warisan, dan pembayaran klaim asuransi tertentu. Selain itu, terdapat ketentuan tentang dividen atau penghasilan lain yang dikecualikan dari objek PPh selama memenuhi persyaratan yang ditentukan oleh peraturan perpajakan.
Ketentuan ini menunjukkan bahwa pengenaan pajak tidak hanya ditentukan berdasarkan ada atau tidaknya penerimaan uang atau tambahan kekayaan. Sifat transaksi, hubungan antara pihak yang terlibat, dan persyaratan dalam peraturan perpajakan juga menjadi pertimbangan. Oleh karena itu, penting bagi Wajib Pajak untuk memahami perbedaan antara penghasilan yang merupakan objek pajak, penghasilan yang dikenai PPh final, dan penerimaan yang bukan merupakan objek pajak.
Subjek dan Objek Pajak dalam Jenis Pajak Lainnya
Walaupun subjek dan objek pajak sering dibahas dalam konteks PPh, konsep ini juga berlaku dalam berbagai jenis pajak lainnya. Perbedaannya terletak pada siapa yang dikenai pajak dan apa yang menjadi dasar pengenaannya.
Berikut contohnya:
|
Jenis pajak |
Subjek pajak |
Objek pajak |
|
Pajak Penghasilan (PPh) |
Orang pribadi dan badan |
Penghasilan |
|
Pajak Pertambahan Nilai (PPN) |
Pihak yang melakukan kegiatan penyerahan atau impor sesuai ketentuan PPN |
Penyerahan BKP, JKP, impor BKP, serta pemanfaatan BKP tidak berwujud dan JKP dari luar daerah pabean |
|
PBB-P2 |
Orang pribadi atau badan yang memiliki, menguasai, atau memanfaatkan bumi dan/atau bangunan |
Bumi dan/atau bangunan |
Khusus PPN, ketentuan terbaru ada di dalam PMK Nomor 131 Tahun 2024 yang mulai berlaku pada 1 Januari 2025. Tarif PPN secara umum adalah 12%, namun untuk barang dan jasa non mewah, penghitungan menggunakan dasar pengenaan pajak berupa 11/12 dari nilai impor, harga jual, atau penggantian. Oleh karena itu, beban PPN efektif untuk transaksi non mewah pada umumnya tetap setara 11%. Sedangkan, PBB-P2 adalah pajak daerah yang pengaturannya mengacu pada UU Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD).
Subjek dan objek pajak adalah dua unsur dasar dalam sistem perpajakan. Subjek pajak menjelaskan siapa pihak yang dapat dikenai pajak, sementara objek pajak menjelaskan apa yang menjadi dasar pengenaan pajak. Keduanya saling berkaitan dalam menentukan timbulnya kewajiban perpajakan. Seiring perkembangan ekonomi dan perubahan regulasi, pemahaman mengenai kedua konsep tersebut juga perlu terus diperbarui agar sesuai dengan ketentuan perpajakan yang berlaku. Untuk lebih lengkapnya, materi ini akan dipelajari dalam mata kuliah Hukum Pajak.
Referensi:
Suandy, Erly. (2020). Hukum Pajak (Edisi 6). Jakarta: Salemba Empat.
DJP. (n.d). Objek PPh. Diakses pada 2 November 2026, dari: https://stats.pajak.go.id/id/objek-pph
UU Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah beberapa kali diubah, terakhir melalui UU Nomor 6 Tahun 2023.
PER-23/PJ/2025 tentang Penentuan Subjek Pajak Dalam Negeri dan Subjek Pajak Luar Negeri.
PP Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan, sebagaimana diubah dengan PP Nomor 20 Tahun 2026.
PMK Nomor 131 Tahun 2024 tentang Perlakuan PPN.
UU Nomor 1 Tahun 2022 tentang HKPD.
(Nadine)
 X
Populer