Masuk / Daftar

Masuk / Daftar


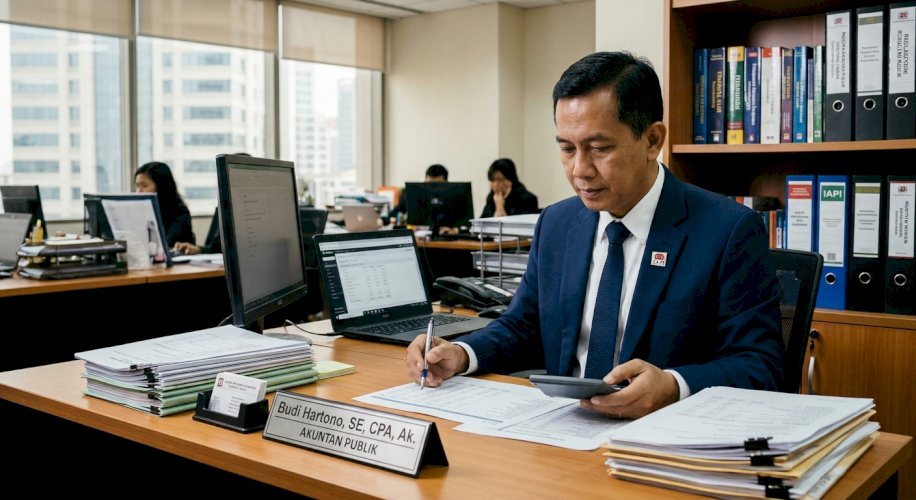
Dalam dunia bisnis, informasi keuangan menjadi salah satu dasar penting bagi para pemangku kepentingan seperti investor, kreditor, dan pihak lainnya untuk mengambil keputusan. Nah, bagaimana pengguna laporan keuangan bisa memastikan bahwa informasi tersebut telah disajikan secara wajar dan bisa dipercaya? Di sinilah peran penting dari akuntan publik. Akuntan publik adalah seseorang yang profesional dan independen yang menyediakan jasa audit dan berbagai jasa assurance untuk membantu meningkatkan kepercayaan pengguna pada informasi yang disajikan oleh suatu organisasi. Melalui pemeriksaan yang objektif, akuntan publik membantu mengurangi resiko kesalahan informasi yang bisa mempengaruhi pengambilan keputusan.
Salah satu tugas utama akuntan publik adalah melakukan audit atas laporan keuangan. Arens et al. (2020) menyatakan bahwa audit adalah proses mengumpulkan dan mengevaluasi bukti atas suatu informasi untuk menentukan dan melaporkan tingkat kesesuaiannya dengan kriteria yang telah ditetapkan. Dalam prakteknya, auditor tidak hanya memeriksa angka-angka dalam laporan keuangan, namun juga memahami kegiatan bisnis perusahaan, mengidentifikasi resiko salah saji material, mengevaluasi pengendalian internal, dan mengumpulkan bukti audit yang cukup dan memadai. Hasil pemeriksaan tersebut kemudian dituangkan dalam laporan audit yang berisi opini auditor tentang kewajaran laporan keuangan berdasarkan standar akuntansi yang berlaku.
Selain jasa audit, akuntan publik juga dapat memberikan berbagai layanan profesional lainnya. Arens et al. (2020) menjelaskan bahwa kantor akuntan publik (KAP) menyediakan jasa assurance dan atestasi, jasa akuntansi dan pembukuan, perpajakan, konsultasi manajemen, dan layanan penasehat atas resiko. Perkembangan kebutuhan bisnis juga mendorong KAP untuk menyediakan layanan yang lebih beragam, seperti penilaian bisnis, akuntansi forensik, pelaporan keberlanjutan, dan konsultasi teknologi informasi. Hal ini menunjukkan bahwa profesi akuntan publik tidak hanya berkaitan dengan pemeriksaan laporan keuangan, namun juga berkembang menyesuaikan kebutuhan organisasi dan perubahan lingkungan bisnis.
Menjadi akuntan publik tidak hanya memerlukan kemampuan teknis dalam bidang akuntansi dan audit, namun juga integritas dan tanggung jawab profesional. Salah satu prinsip penting dalam profesi ini adalah independensi, yaitu kemampuan auditor untuk mempertahankan objektivitas dan tidak membiarkan kepentingan pribadi atau tekanan dari pihak lain mempengaruhi penilaiannya. Selain itu, auditor harus menerapkan professional skepticism yaitu sikap selalu mempertanyakan dan mengevaluasi bukti dengan kritis selama proses audit. Prinsip ini penting karena auditor tidak boleh menerima semua informasi dan penjelasan dari manajemen begitu saja. Mereka harus memastikan kesimpulan yang diambil benar-benar didukung oleh bukti yang cukup dan tepat.
Seiring berkembangnya dunia bisnis, tantangan profesi akuntan publik juga semakin kompleks. Kemajuan teknologi, meningkatnya volume transaksi digital, resiko kecurangan, dan kompleksitas aktivitas perusahaan menuntut auditor untuk terus meningkatkan kompetensinya. Arens et al. (2020) menyoroti perkembangan penggunaan audit data analytics, kecerdasan buatan (artificial intelligence), dan teknologi lainnya yang dapat membantu meningkatkan kualitas dan efisiensi audit. Oleh karena itu, akuntan publik masa kini tidak hanya dituntut menguasai prinsip akuntansi dan audit, namun juga mampu beradaptasi dengan perkembangan teknologi dan perubahan lingkungan bisnis.
Pada akhirnya, profesi akuntan publik berkontribusi besar dalam menjaga kepercayaan pada informasi keuangan dan mendukung terciptanya lingkungan bisnis yang transparan dan akuntabel. Melalui audit yang independen, penerapan etika profesional, dan peningkatan kompetensi secara berkelanjutan, akuntan publik membantu berbagai pihak untuk mengambil keputusan berdasarkan informasi yang lebih andal. Dengan demikian, profesi ini bukan hanya pekerjaan yang berhubungan dengan angka dan laporan keuangan, tetapi profesi yang memegang tanggung jawab penting dalam menjaga kepercayaan publik.
Referensi:
Arens, A. A., et al. (2020). Auditing and Assurance Services: An Integrated Approach (17th ed). Pearson.
(Nadine)
 X
Populer