Masuk / Daftar

Masuk / Daftar


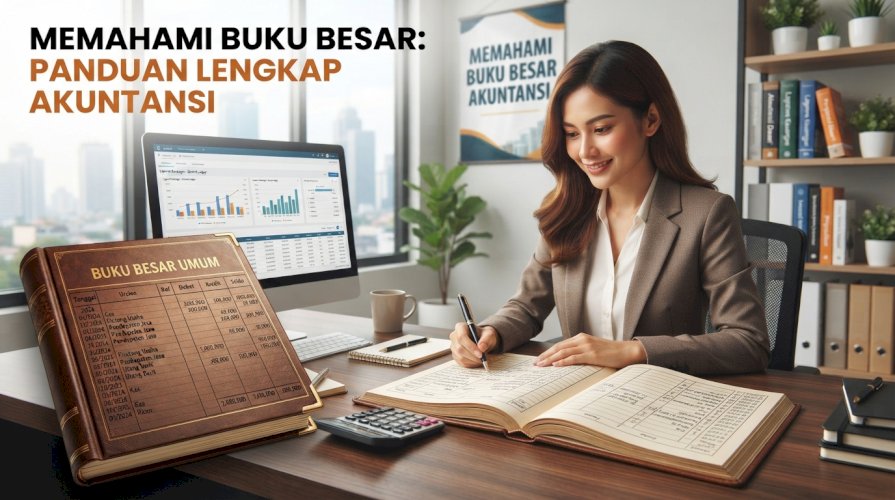
Anak akuntansi pasti sudah tidak asing dengan istilah “Buku Besar”. Buku besar (general ledger) adalah pusat pengelompokan semua akun keuangan perusahaan. Jika dianalogikan, jurnal seperti menaruh semua pakaian dalam keranjang, sementara buku besar mengelompokkan pakaian ke masing-masing rak. Warren et al. (2017) mendefinisikan buku besar sebagai kumpulan akun yang digunakan untuk mengklasifikasikan dan meringkas informasi yang sudah dicatat di jurnal.
Dalam siklus akuntansi, setelah menganalisis transaksi dan mencatat di jurnal, posting ke buku besar. Mengapa? Jurnal mencatat setiap transaksi berdasarkan urutan waktu. Tetapi, jika ingin mengetahui total kas yang keluar bulan ini, akan sulit jika harus membaca jurnal satu per satu. Buku besar mengelompokkan data yang tersebar di jurnal ke masing-masing akun. Misal, perusahaan melakukan 50 transaksi yang melibatkan kas bulan ini. Di jurnal, 50 transaksi tersebut tercampur dengan transaksi lain. Setelah di-posting ke buku besar, akun "Kas" akan menampilkan semua penambahan dan pengurangan kas secara terpusat, sehingga saldo akhir bulan bisa langsung terlihat.
Jenis Buku Besar
Warren et al. (2017) membagi buku besar menjadi dua, yaitu:
Jumlah saldo semua akun di buku besar pembantu harus sama dengan saldo akun pengendali di buku besar. Jika tidak sama, berarti ada yang salah.
Posting
Posting adalah proses memindahkan informasi dari jurnal ke akun di buku besar. Berikut adalah langkah-langkah posting ke buku besar:
Langkah-langkah di atas adalah kunci akurasi pembukuan. Jika salah posting, neraca saldo dan laporan keuangan akan ikut salah.
Format Umum Buku Besar
Dalam prakteknya, akun dalam buku besar menggunakan format empat kolom, atau disebut juga format bersaldo. Dua kolom di kiri mencatat jumlah debit dan kredit, sedangkan dua kolom di kanan menunjukkan saldo berada di debit atau kredit. Format tersebut digunakan karena setiap mencatat transaksi, saldo terkini dapat langsung dilihat tanpa harus menjumlahkan ulang dari awal.
Contoh Kasus
Transaksi:
Jurnal Umum:
|
Tanggal |
Keterangan |
Debit |
Kredit |
|
1 Jan 2026 |
Kas |
Rp 50.000.000 |
|
|
Modal Tuan Budi |
Rp 50.000.000 |
||
|
3 Jan 2026 |
Peralatan |
Rp 15.000.000 |
|
|
Kas |
Rp 15.000.000 |
||
|
5 Jan 2026 |
Perlengkapan |
Rp 3.000.000 |
|
|
Utang Usaha |
Rp 3.000.000 |
||
|
10 Jan 2026 |
Kas |
Rp 8.000.000 |
|
|
Pendapatan Jasa |
Rp 8.000.000 |
||
|
15 Jan 2026 |
Beban Gaji |
Rp 2.000.000 |
|
|
Kas |
Rp 2.000.000 |
Buku Besar:
Akun: Kas
|
Tanggal |
Keterangan |
Ref |
Debit |
Kredit |
Saldo |
|
1 Jan 2026 |
Modal |
JU-1 |
50.000.000 |
Rp 50.000.000 |
|
|
3 Jan 2026 |
Beli peralatan |
JU-1 |
15.000.000 |
Rp 35.000.000 |
|
|
10 Jan 2026 |
Pendapatan |
JU-1 |
8.000.000 |
Rp 43.000.000 |
|
|
15 Jan 2026 |
Bayar gaji |
JU-1 |
2.000.000 |
Rp 41.000.000 (D) |
Akun: Peralatan
|
Tanggal |
Keterangan |
Ref |
Debit |
Kredit |
Saldo |
|
3 Jan 2026 |
Beli peralatan |
JU-1 |
15.000.000 |
Rp 15.000.000 (D) |
Akun: Perlengkapan
|
Tanggal |
Keterangan |
Ref |
Debit |
Kredit |
Saldo |
|
5 Jan 2026 |
Beli kredit |
JU-1 |
3.000.000 |
Rp 3.000.000 (D) |
Akun: Utang Usaha
|
Tanggal |
Keterangan |
Ref |
Debit |
Kredit |
Saldo |
|
5 Jan 2026 |
Beli perlengkapan |
JU-1 |
3.000.000 |
Rp 3.000.000 (K) |
Akun: Modal Tuan Budi
|
Tanggal |
Keterangan |
Ref |
Debit |
Kredit |
Saldo |
|
1 Jan 2026 |
Setor modal |
JU-1 |
50.000.000 |
Rp 50.000.000 (K) |
Akun: Pendapatan Jasa
|
Tanggal |
Keterangan |
Ref |
Debit |
Kredit |
Saldo |
|
10 Jan 2026 |
Pendapatan tunai |
JU-1 |
8.000.000 |
Rp 8.000.000 (K) |
Akun: Beban Gaji
|
Tanggal |
Keterangan |
Ref |
Debit |
Kredit |
Saldo |
|
15 Jan 2026 |
Bayar gaji |
JU-1 |
2.000.000 |
Rp 2.000.000 (D) |
Buku besar merupakan komponen inti dalam siklus akuntansi yang berfungsi sebagai tempat mengelompokkan dan merangkum semua transaksi yang sebelumnya telah dicatat di jurnal. Tanpa buku besar, data transaksi hanya menjadi tumpukan catatan yang sulit dibaca dan tidak dapat menghasilkan informasi keuangan yang bermakna. Buku besar berperan sebagai jembatan antara pencatatan transaksi sehari-hari dengan penyusunan neraca saldo dan laporan keuangan. Oleh karena itu, buku besar bukan hanya alat bantu administratif, tetapi fondasi yang menentukan akurasi dan keandalan seluruh sistem pencatatan keuangan suatu perusahaan.
Referensi:
Warren, Carl S., Reeve, James M., Duchac, Jonathan E. (2017). Accounting (Indonesia Adaptation) 4th Edition: Vol 1 (Wahyuni, Ersa Tri., Jusuf, Amir A.,). Jakarta: Salemba Empat.
(Nadine)
 X
Populer